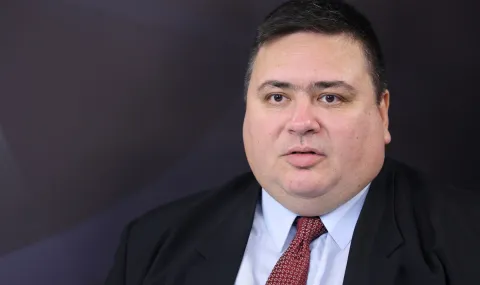

Предложението за 33% данък върху т.нар. свръхпечалби през 2027 г. и плановете за почти двойно увеличение на максималната стойност на ваучерите за храна поставят нови въпроси пред бизнеса и потребителите. Според търговския сектор подобни мерки могат да обезкуражат инвестициите, да увеличат разходите на компаниите и в крайна сметка да окажат натиск върху цените. Пред ФАКТИ говори Николай Вълканов, изпълнителен директор на Сдружението за модерна
търговия (СМТ).
- Г-н Вълканов, Министерството на финансите предлага през 2027 г. 33% данък върху т.нар. свръхпечалба на търговски вериги, банки, телекоми и други сектори. Определяте тази идея като „абсолютен нонсенс". Къде според вас е най-същественият проблем в начина, по който държавата определя какво е свръхпечалба?
- Основният проблем е, че се сравняват две числа, без да се гледа какво стои зад тях. Така се създава риск едни компании да бъдат наказани за ефективност и растеж, а други да бъдат третирани по-благоприятно единствено заради особеностите на избрания базов период или заради различна структура на бизнеса. Конкретно в нашия сектор ще ви дам пример – една компания може да не е увеличила нормата си на печалба (тя да е 3% от приходите, примерно), но да е разширила магазинната си мрежа генерирайки по-висок финансов резултат чрез експанзия, но тя да бъде „наказана" с извънредния данък, докато друг бизнес модел – например свързани предприятия, търговски алианси или просто вериги с по-малко от пет обекта, които регистрират по-висока норма на печалба спрямо референтния период (примерно от 3% на 5%) да не бъдат обложени, защото формулата ги изключва априори.
А е нонсенс първо защото нормата на печалба в търговията на дребно с храни спада през последните години и второ, защото с всички ограничения върху свободното ценообразуване, които бяха наложени напоследък (т.нар. „обосновано" увеличение, напр.) вие не само не можете да генерирате свръхпечалба, а все по-трудно ще можете да покривате разходите си.
- Министерството предлага за база да се вземе средната печалба за периода 2020–2025 г., увеличена с 20%. Вие давате пример с компания, която е увеличила магазините си от 100 на 150 и съответно е увеличила общата си печалба, без да е увеличила печалбата от един магазин. Защо според вас тази методика наказва инвестициите и разкриването на нови работни места?
- Представете си компания, която увеличава магазините си от 100 на 150, наема допълнителни служители, инвестира в логистика и изгражда нова инфраструктура, но запазва същата печалба на магазин. Общата ѝ печалба нараства с 50%, без това да означава, че е реализирала извънредна възвръщаемост от съществуващия си бизнес. Ако данъкът сравнява общата печалба с историческа база, той може да обложи именно резултата от разширяването. Това означава, че колкото повече инвестираш и създаваш работни места, толкова по-голям може да стане допълнителният ти данъчен разход. Икономически разумната политика трябва да насърчава разширяването на бизнеса и производителността, а не да създава стимул компаниите да отлагат инвестициите си.
- Правителството очаква от тази мярка допълнителни приходи за бюджета. Какъв реален приход може да бъде събран от търговския сектор и достатъчен ли е той, за да оправдае според вас подобна промяна в данъчното облагане?
- Не бих се ангажирал с точно число, но за търговията на дребно говорим за няколко милиона евро, които на фона на прогнозния дефицит биха запълнили дупката в бюджета на ок. 0,04-0,05%. Затова мярката изглежда по-скоро имиджова, наказателна, но приходния ѝ ефект е пренебрежимо малък. При това най-силно засегната ще бъде една компания, която е била най-активна в експанзията на магазинната си мрежа. Останалите пазарни играчи е възможно изобщо да не бъдат засегнати, което още повече изкривява средата за бизнес.
- Твърдите, че разходите, които търговците не могат да поемат, „рано или късно могат да бъдат прехвърлени нататък по веригата". Това означава ли, че потребителят в крайна сметка може да плати част от цената на новия данък чрез по-високи цени?
- Теоретично - да, съществува такъв риск. Но ако „наказаният" е само един, или двама, това единствено ще влоши техните пазарни позиции, тъй като конкурентите им ще продължат да натискат цените надолу.
- Нека влезем конкретно в темата за ваучерите за храна. Защо смятате, че за търговеца обработката на ваучер излиза по-скъпо, отколкото плащането в брой или с обикновена банкова карта. Как точно се формира тази цена и кой получава таксите по веригата?
- При плащането в брой няма такса за обработка на самата трансакция към платежен оператор. Макар да има разходи - за касова наличност, инкасо и сигурност, те са относително ниски. При обикновеното картово плащане разходите зависят от договора с банката или платежния оператор, вида на картата и условията на обслужване. При ваучерите за храна, обаче, има отделна организационна и договорна верига — работодател, оператор на ваучера и търговец, като в зависимост от модела могат да възникват такси за приемане, обработка и сетълмент. Именно тези условия товарят разхода и правят електронните ваучери за храна най-скъпия платежен инструмент на пазара от гледна точка на търговеца. Тъй като държавата създава този бизнес чрез определянето на квота, която представлява отстъпка от данъчно-осигурителните вноски на служителя, тя има право да ограничи таксите по сетълмента съгласно ЗКПО. Тя обаче не го прави.
- Какви са реалните разходи за един търговец при плащане с ваучер за храна спрямо плащане с банковa карта и в брой? И защо след дигитализацията на ваучерите системата не е станала по-евтина, а според вас дори е по-скъпа?
- Разликата в най-добрия случай е 1,5 евро на всеки 100 покупка, но може да е по-висока.
- Предупреждавате, че увеличаването на максималната стойност на ваучерите за храна от 102 на 200 евро може автоматично да доведе до по-високи цени. Каква е икономическата връзка между по-високата стойност на ваучера, разхода за търговеца и крайната цена на хранителните продукти?
- Увеличаването на максималната стойност на ваучерите почти двойно означава, че близо 15% от пазара на дребно ще минава през ваучери, съответно ще инкасира по-високи такси за разплащане. Тези разходи в най-добрия случай биха могли само частично да бъда поети от търговците, които вече са притиснати достатъчно от административно регулиране на цените.
- В момента държавата едновременно търси повече приходи чрез облагането на т.нар. свръхпечалба и предлага значително увеличаване на размера на ваучерите за храна. Как се отразява комбинацията от тези две мерки върху големите търговски вериги и върху цените за потребителите?
- Двете мерки могат да създадат едновременно натиск върху рентабилността и върху оперативните разходи на търговските компании. От една страна, допълнителното облагане може да намали средствата за инвестиции и развитие; от друга, ако по-високата стойност на ваучерите увеличава разходите по обслужване на плащанията. Ефектът лесно може да се прехвърли върху цените – такава възможност, колкото и неприятна, е вероятна. Ако целта е да се подпомогне покупателната способност на работещите, трябва да се гарантира, че механизмът за това не създава допълнителни разходи, които впоследствие подкопават ползата за потребителите.
- Какъв според вас трябва да бъде моделът, при който държавата едновременно да събира необходимите приходи за бюджета, да не обезкуражава инвестициите в търговския сектор и да гарантира, че евентуалните промени при ваучерите за храна няма да се плащат в крайна сметка от потребителя?
- Първо, бюджетните приходи трябва да се осигуряват чрез предвидима и общовалидна данъчна политика, а не чрез произволно определяне на „свръхпечалба". Тук е мястото да отбележа, че големите международни компании вече се облагат с по-високата 15% ставка по правилата на глобалния корпоративен данък. Ако държавата смята, че има основание за извънредно облагане, тя трябва да представи ясна икономическа обосновка, оценка на въздействието и доказателства за конкретния проблем, който решава. Не бива да забравяме обаче, че бюджетът има както приходна част, така и разходна. В разходната част също следва да се направят допълнителни усилия.
Второ, при ваучерите за храна е необходима прозрачност на таксите, съпоставяне на разходите при различните платежни инструменти и ефективна конкуренция между операторите. Държавата има механизмите за контрол над този бизнес, който тя е създала, но не иска да ги използва. Държавата би могла да проучи вариант, в който ваучерите да се превърнат в механизъм единствено и само на социалното подпомагане. В момента те не са такъв инструмент, тъй като не са таргетирани.
Трето, всяка промяна трябва предварително да се оценява по отношение на инвестициите, заетостта, конкуренцията и крайните цени, а резултатите да се проследяват след въвеждането ѝ. Нашата позиция е, че социалните цели и бюджетната стабилност са важни, но трябва да се постигат с икономически обосновани инструменти, които не създават скрити разходи за потребителите и не наказват компаниите за това, че инвестират и се развиват.
---------------------------------------------
Николай Вълканов е изпълнителен директор на Сдружението за модерна търговия (СМТ), в което членуват водещите ритейл компании в България.
Той е завършил специалност "Европеистика" в СУ "Св. Климент Охридски" с профили "Икономика" и "Право". Преминал е обучения към Центъра по
агробизнес на Калифорнийския държавен университет в рамките на програмата „Кохран“.